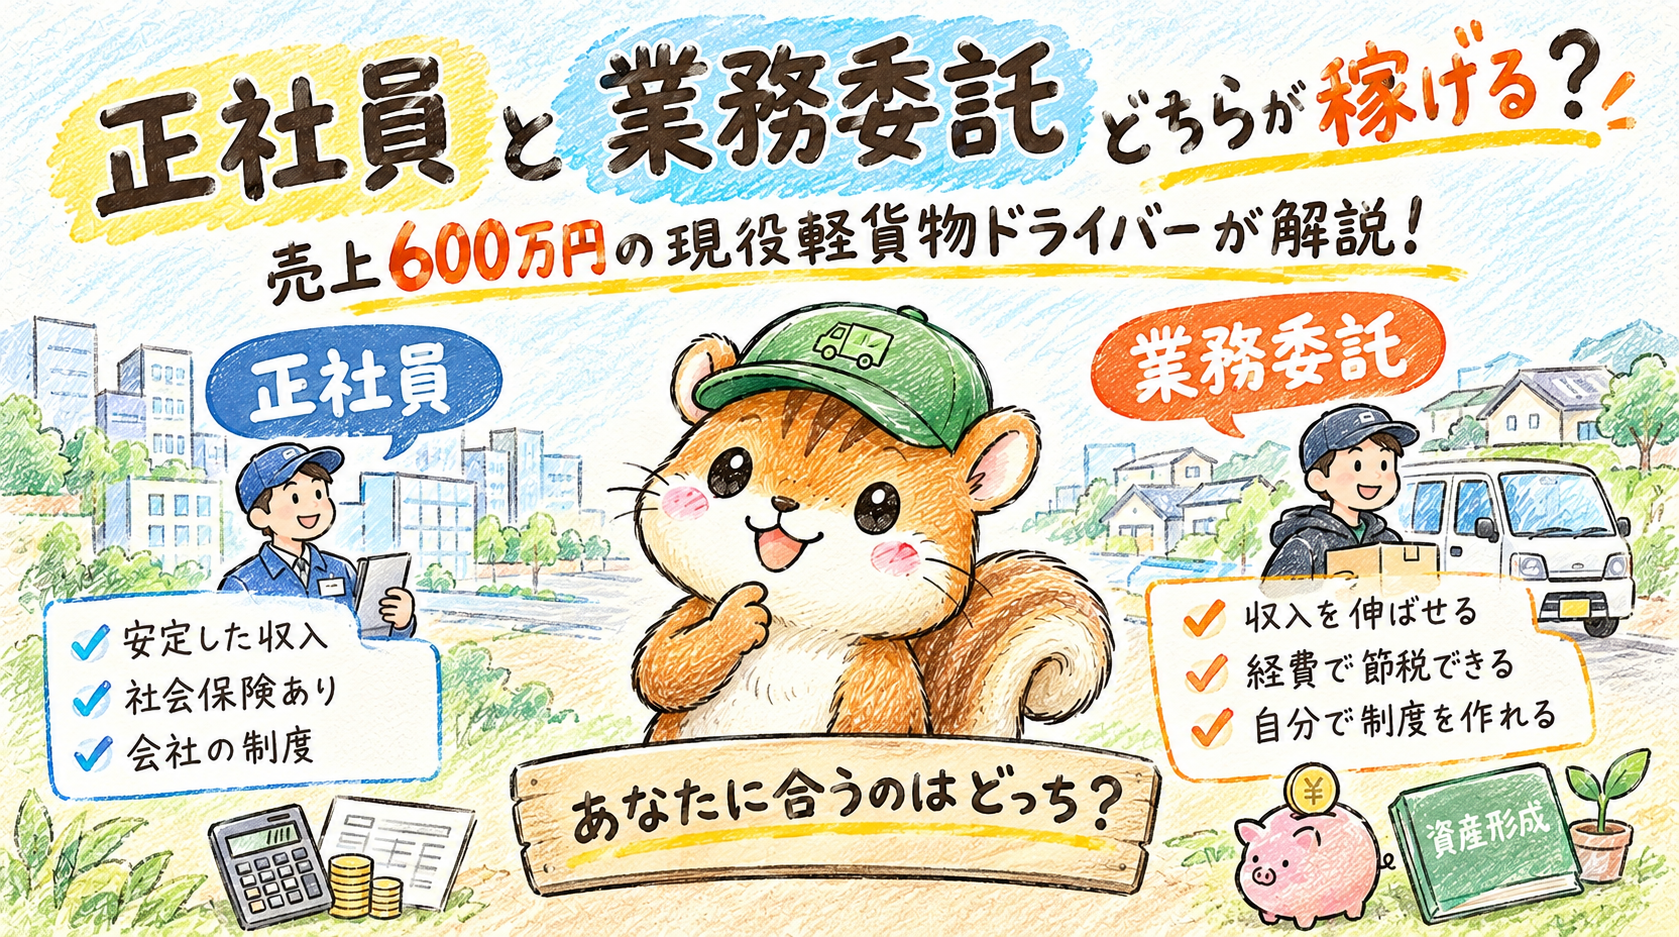
結論から言うと、
個人事業主として働くことを僕がおすすめしたいぜ☆
ちなみに僕は業務委託(個人事業主)を選んで、今5年目ですぞ( ゚д゚)
「軽貨物は正社員の方が安定するんでしょ?」とよく聞かれます。
たしかに、雇用されていて継続的な収入を見ればその通りかもしれません!
が!しかし!
本質はそこじゃないと僕は思ってます。
今回はその理由を、数字と制度の話を交えて正直に書いていく!
来てくれたあなたの有意義な時間にできるようにがんばるんば!(・Д・)
この記事を読むとわかる「3つのこと」

①正社員と業務委託、額面の収入を比較するとどうなるか理解できる!
②額面だけでは見えない「金額」の本質的な差を理解し応用できるようになる!
③掛金の10倍まで借りられる!「経営セーフティ共済」の仕組みも解説!
書いてる僕は、大手企業で12年サラリーマンをやって、
2021年に軽貨物で独立。個人事業主5年目の現役ドライバー。
お金の運用や丁寧な生活をしたいひとです!
僕のX(Twitter)です↓
X:https://x.com/8TAKU4
正社員と業務委託、額面だけ比較してみるぜ!
軽貨物の求人情報を見ていると、
正社員と業務委託、両方の募集が出て来るんだけど、まずは額面の数字から見てみましょ!
| 項目 | 正社員 | 業務委託 |
|---|---|---|
| 月収目安 | 25〜40万円 | 売上40〜70万円 |
| 年収目安 | 300〜480万円 | 売上400〜600万円前後 |
| 主な負担 | 社会保険料(会社と折半) | 経費+税金(全額自己負担) |
| 収入の安定性 | 固定給で安定しやすい | 荷量によって変動する |
正社員は社会保険料や税金が給与から天引きされるため、
手取りは額面より少なくなりますぞ。
ただし!!社会保険料は会社と折半なので、自己負担は半分で済む!
一方、業務委託は売上の数字だけ見ると大きく見るけど、
車両代・燃料費・ 保険料などの経費を全額自己負担する必要がある・・・。
さらに、社会保険料 (国民健康保険・国民年金)も、
会社負担がない分、全額自分で払うことに( ´Д`)
正直に言うと、額面だけなら正社員も悪くない?
額面の数字だけ比べると、正社員の方が「安定して見える」のは事実!
毎月決まった額の給与が振り込まれて、
社会保険も会社が半分持ってくれしね!
荷物が少ない月でも収入が急に減る心配がないのは心の安定◎
実際、ネット上の比較記事の多くも、
「総合的な収入はほとんど変わらない」
「業務委託は経費負担が重い」という結論で終わってるけど、僕はしっかり意見を書くぜ☆
正直、その指摘自体は間違ってないと思うんだけど
業務委託は、経費と税金を自分で理解し管理しなければ、
手元に残るお金は正社員より少なくなることもフツーにあるよね・・・。
でも、ここで終わらせると、
業務委託(個人事業主)という働き方の本当のところが見えてこねーぜ。
でもでも、本質は「額面」じゃないというハナシ
僕が業務委託を選んでいる理由は、
月々の数字(額面)の大小だけじゃないんですな。
個人事業主だからこそ使える「仕組み」が本質だと思ってる。
経費で課税所得をコントロールできるんだぜ!
正社員の場合、税金の計算は「給与所得控除」という、
あらかじめ決まった金額が自動的に差し引かれるだけ。
実際にいくら使ったかに関係なく、控除額は固定されてるんだよね。
一方、僕みたいな個人事業主は、
ガソリン代、車両費、保険料、通信費など、
事業に使ったお金を実際の金額で経費として計上できる。
経費を正しく計上することで、課税対象になる所得そのものを下げられるんです。
これは「節税テクニック」って言うより、
「事業の実態をそのまま数字に反映できる」ということ(。・ω・。)
小規模企業共済で「自分で作る退職金」これよ!これこれ!!
正社員には、会社の退職金制度や厚生年金があるよね。
個人事業主にはそれがないんすよね。
だからこそ、自分で用意する必要がある!
その代表的な制度が「小規模企業共済」です。
掛金が全額所得控除になり、廃業・引退時には共済金として受け取れる!
しかも!!積み立てた掛金を担保に低金利で借入れできる契約者貸付制度もあります。
以前、月7万円と3万円で実際どれくらい差が出るかを計算した記事を書いているので、
気になる人はこちらものぞいてやって(ㆀ˘・з・˘)
→ 小規模企業共済、月7万円と3万円でどれだけ差が出る?【個人事業主の節税術】
経営セーフティ共済という選択肢よ!
正直、この制度を知ってる軽貨物ドライバーはかなり少ないと思うし、
なんなら、他の個人事業主でも「めんどくせー!!!」ってなって、
調べてない人多いと思うから僕が解説するぜ☆
正式名称は「中小企業倒産防止共済」、通称「経営セーフティ共済」です。
本来は、取引先が倒産したときの連鎖倒産を防ぐための制度なんですが、
個人事業主も加入でき、節税の仕組みとしてもかなり強力なんだぜ☆
- 掛金は月5,000円〜20万円の範囲で自由に設定(5,000円単位)
- 掛金は全額を必要経費に算入できる(年間最大240万円、前納を使えば最大480万円)
- 積立総額の上限は800万円!
- 40ヶ月以上納めていれば、解約時に掛金が100%戻ってくる
- 取引先が倒産した場合、掛金の10倍(上限8,000万円)まで、無担保・無保証で借入れできる
小規模企業共済が「自分の将来のための積立」だとしたら、
経営セーフティ 共済は「事業を守るための積立」というイメージかな〜!
しかもね!
どちらも掛金が必要経費・所得控除になるので、
節税しながら備えられる。所得を下げれるから所得税下げれるっしょ!合法的にナ( ゚д゚)
注意点も正直に書いておきますぞ。
- 加入には、継続して1年以上事業を行っていることが条件です
- 12ヶ月未満で任意解約すると、掛け捨てになります
- 2024年度の税制改正で、任意解約後2年以内に再加入した場合、その期間の掛金は必要経費に算入できなくなった
正社員にはこういう選択肢そのものがないんだよね〜。
これが、僕が「額面だけで比較しても意味がねーぜ☆と思う理由!
業務委託の厳しさも正直に言いますかー!
ここまで良い面を中心に書きましたが、
業務委託にはちゃんと厳しさもあります・・・。
- 荷物の量によって収入が変動する。閑散期は売上が落ちる
- 車両代・保険料・燃料費などの経費を全額自己負担する
- 仕事を自分で確保しなければならない場面もある
- 最低賃金のような保証はない
これはリアルな現場を経験してる僕が言ってるから間違いない( ;∀;)
「業務委託なら誰でも正社員より稼げる」というつもりはまったくないです。
ただ、こうしたリスクを理解した上で、
経費管理と共済制度をきちんと使いこなせば正社員にはない資産形成の仕組みを作れるんだ!
これが僕の実感で信憑性のある現場の声です!
結局、オイラはどっちが向いてるのかなぁ?
正社員が向いている人(。・ω・。)
- 毎月の収入を一定にしたいぜ
- 社会保険や退職金など、会社の制度に乗っかりたいぞ
- 経費や確定申告の管理を自分でやりたくないぜ
業務委託(個人事業主)が向いている人♪(´ε` )
- 収入の変動があっても、経費管理や資金繰りを自分でコントロールしたいぜ
- 小規模企業共済や経営セーフティ共済など、自分で制度を組み合わすぞ!
- 働き方そのものを、自分で考え事業と一緒に育てていくぜ
どちらが正解というより、
「何を自分でコントロールしたいか」で選ぶべきだと思います(*゚∀゚*)キラリ
まとめるぜー!
今回の内容をまとめます!
- 額面だけ見ると、正社員の方が安定して見えるのは事実・・・!
- でも個人事業主には、経費計上・小規模企業共済・経営セーフティ共済という正社員にはない仕組みがある
- 経営セーフティ共済は、掛金が全額必要経費になり、
40ヶ月以上で 100%戻る。しかも取引先倒産時には掛金の10倍まで借りられるはデカい!(キャッシュイズキング!!CASH IS KING!!) - 業務委託には収入変動や経費負担という厳しさもある
僕が業務委託を選んでいるのは、
目先の額面だけじゃなく、長々説明した仕組みを
自分で組み立てられることにものすごく価値を感じてる。
正社員か業務委託か迷ってる人は、
月収の数字だけじゃなく、今日紹介した制度まで含めて比較してみてほしいです!
成長したいって思ったり、
「おかね周り」のこと学びたいって本気で思っているのなら
僕みたいな「個人事業主」としての働き方がいいと思う。
ちなみに会計ソフトなに使ってるの?って言われるだけど、
僕は「やよいの青色申告 オンライン」-初年度無料-」使ってるよ〜。
初回1年間は無料だし見た目もわかりやすくて僕は好き。
ここまで読んでくださりありがとうございました!
それでは!
※本記事は令和8年10月時点の制度、税制情報をもとにした個人の見解!
もっと詳しく知りたい場合は中小企業基盤整備機構とか、税務署、税理士に最新情報を確認したり、
問い合わせしてみてね。
コメントしてってね!